Holdinggesellschaft in Singapur oder den VAE: Welcher Standort ist besser geeignet?
Die Wahl des passenden Standorts für eine Holdinggesellschaft ist eine wichtige Entscheidung für Unternehmer, Investoren und international tätige Unternehmensgruppen. Neben der Besteuerung spielen das rechtliche Umfeld, die Bankverbindungen und die langfristige Investitionsstrategie eine wesentliche Rolle.
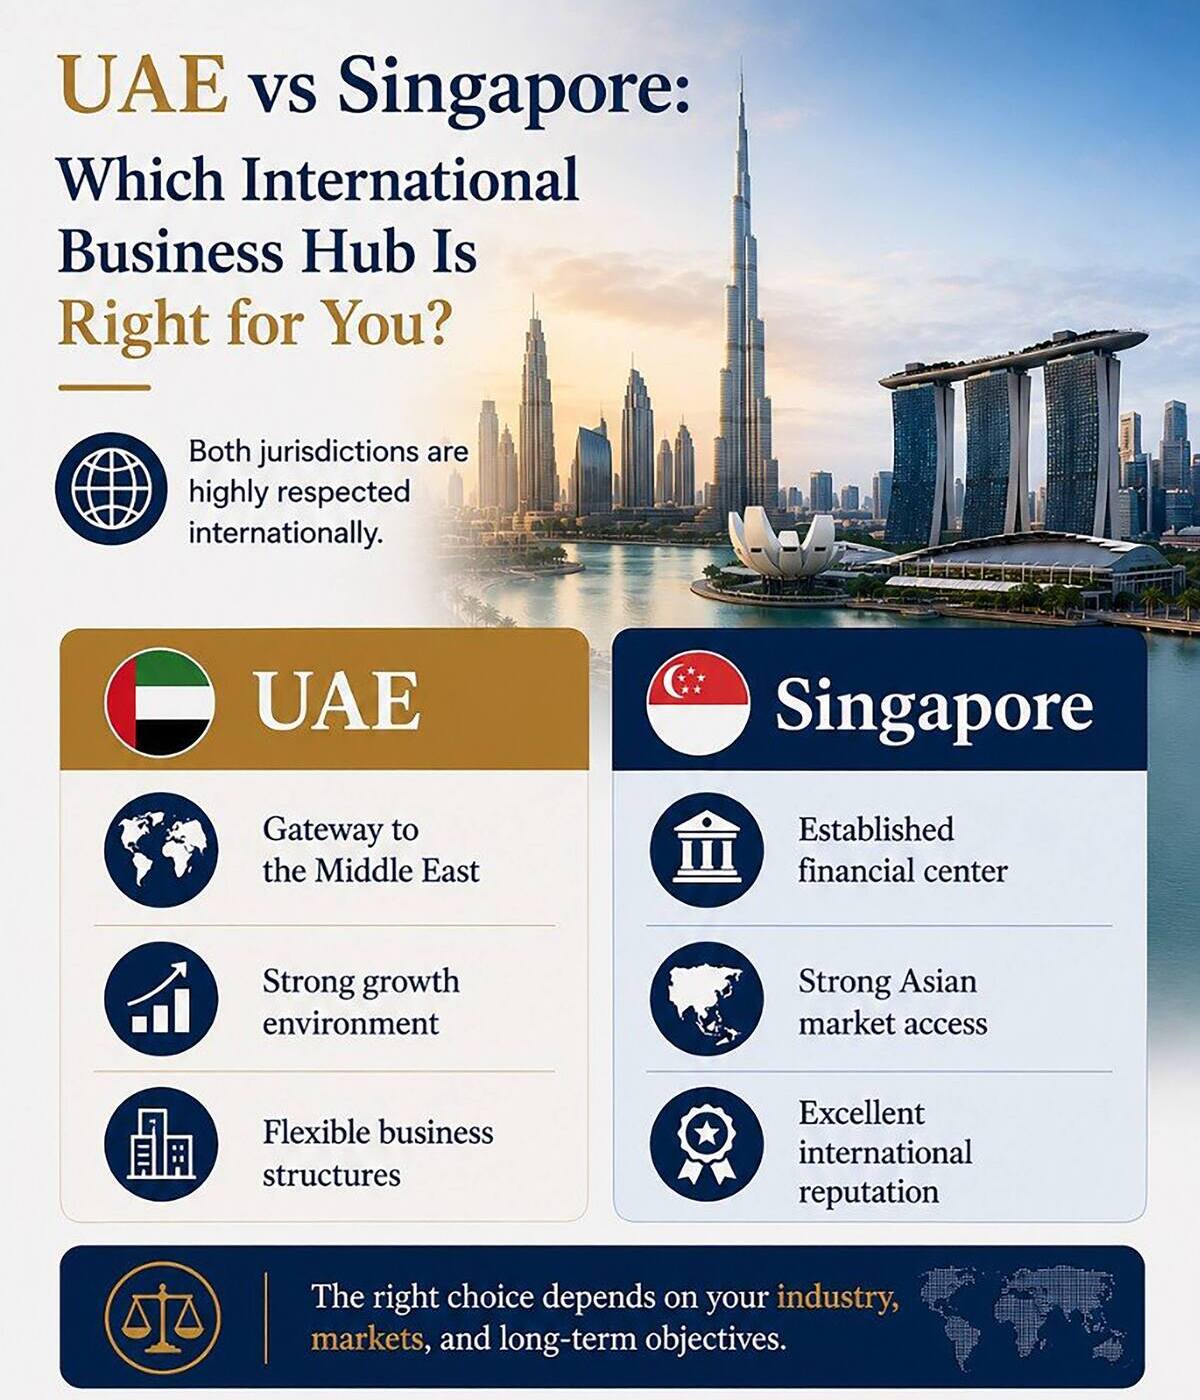
Singapur und die Vereinigten Arabischen Emirate bieten unterschiedliche Vorteile für internationale Holdingstrukturen. Welcher Standort besser geeignet ist, hängt insbesondere davon ab, wo sich die Beteiligungen befinden, welche Einkünfte erzielt werden und von wo aus die Gesellschaft tatsächlich geleitet wird.
Dieser Beitrag vergleicht die wichtigsten steuerlichen, regulatorischen und praktischen Aspekte beider Standorte und unterstützt Sie bei einer fundierten Entscheidung.
Unternehmensbesteuerung im Vergleich
In Singapur beträgt der reguläre Körperschaftsteuersatz 17 % des steuerpflichtigen Einkommens. Je nach Einkunftsart und den geltenden Voraussetzungen können Steuerbefreiungen, teilweise Steuerfreistellungen oder Entlastungen für ausländische Einkünfte die tatsächliche Steuerbelastung beeinflussen. Das umfassende Netz an Doppelbesteuerungsabkommen kann bei internationalen Beteiligungsstrukturen ebenfalls relevant sein.
In den VAE gilt im regulären Körperschaftsteuersystem ein Steuersatz von 0 % auf steuerpflichtiges Einkommen bis einschließlich 375.000 AED und 9 % auf den darüber hinausgehenden Betrag. Für Gesellschaften, die als „Qualifying Free Zone Person“ eingestuft werden, gelten gesonderte Regeln: Qualifizierte Einkünfte können mit 0 % besteuert werden, während nicht qualifizierte steuerpflichtige Einkünfte grundsätzlich einem Steuersatz von 9 % unterliegen. Der Freibereich von 375.000 AED gilt für diese nicht qualifizierten Einkünfte einer Qualifying Free Zone Person nicht.
Für Holdinggesellschaften sind außerdem die Regelungen zu Beteiligungserträgen entscheidend. In den VAE sind Dividenden von inländischen juristischen Personen grundsätzlich von der Körperschaftsteuer befreit. Für Dividenden aus ausländischen Beteiligungen und Gewinne aus der Veräußerung von Beteiligungen können ebenfalls Befreiungen gelten, sofern die jeweiligen Voraussetzungen erfüllt sind.
Eine Gesellschaft in einer Freizone ist somit nicht automatisch steuerfrei. Ebenso lässt sich die tatsächliche Steuerbelastung einer Holdinggesellschaft nicht allein anhand der regulären Steuersätze vergleichen. Entscheidend sind die konkreten Einkünfte, die Beteiligungsstruktur und die anwendbaren Befreiungsregelungen.
Bankdienstleistungen im Vergleich
Singapur verfügt über einen etablierten internationalen Bankensektor mit einem breiten Angebot für grenzüberschreitende Unternehmens- und Investitionsaktivitäten. Für Holdinggesellschaften mit Beteiligungen oder Geschäftsbeziehungen in Asien kann die Nähe zu regionalen Finanzmärkten und spezialisierten Dienstleistern besonders vorteilhaft sein.
Auch die VAE bieten internationale Bankdienstleistungen und sind ein bedeutender Finanzstandort für Unternehmen mit Verbindungen zum Nahen Osten und darüber hinaus. Je nach Bank und Unternehmensprofil stehen unter anderem Konten in mehreren Währungen, internationale Zahlungslösungen und Finanzierungsangebote zur Verfügung.
Die Wahl sollte sich an den tatsächlichen Anforderungen der Holdinggesellschaft orientieren. Dazu gehören die benötigten Währungen, die Länder der Tochtergesellschaften, die erwarteten Zahlungsströme und der gewünschte Betreuungsumfang.
An beiden Standorten unterliegt die Kontoeröffnung einer individuellen Prüfung. Die Banken berücksichtigen insbesondere die wirtschaftlich Berechtigten, die Herkunft der Mittel, den Zweck der Gesellschaft und die geplanten Transaktionen. Eine erfolgreiche Gründung garantiert daher noch keine Kontoeröffnung.
Internationales Ansehen
Singapur zählt zu den etablierten Finanz- und Wirtschaftszentren Asiens. Der Standort ist für seine verlässlichen Institutionen, seine regulatorischen Rahmenbedingungen und seine internationale Vernetzung bekannt. Für Investoren mit einem Schwerpunkt auf asiatischen Märkten kann dies ein wesentlicher Vorteil sein.
Die VAE haben sich als internationaler Unternehmens- und Investitionsstandort mit besonderer Bedeutung für den Nahen Osten entwickelt. Ihre Infrastruktur, internationale Erreichbarkeit und vielfältigen Möglichkeiten zur Unternehmensgründung machen sie für grenzüberschreitende Strukturen attraktiv.
Beide Standorte können eine geeignete Grundlage für internationale Holdinggesellschaften bieten. Welcher besser zu einem Vorhaben passt, hängt auch von den Erwartungen der Geschäftspartner, Banken und Investoren sowie von den jeweiligen Zielmärkten ab.
Netz an Doppelbesteuerungsabkommen
Sowohl Singapur als auch die VAE verfügen über umfangreiche Netze an Doppelbesteuerungsabkommen. Diese können dazu beitragen, eine doppelte Besteuerung zu vermeiden und die Quellensteuerbelastung bestimmter grenzüberschreitender Einkünfte zu reduzieren.
Für eine Holdinggesellschaft ist jedoch nicht allein die Anzahl der Abkommen entscheidend. Wichtiger ist, ob mit den Ländern der Tochtergesellschaften oder Investitionen ein anwendbares Abkommen besteht, ob dieses bereits in Kraft ist und welche Regelungen es für die jeweiligen Einkünfte vorsieht.
Abkommensvorteile entstehen nicht automatisch durch die Registrierung einer Gesellschaft. Zu prüfen sind unter anderem die steuerliche Ansässigkeit, die Abkommensberechtigung und gegebenenfalls Anforderungen an die wirtschaftliche Berechtigung sowie Vorschriften zur Vermeidung missbräuchlicher Gestaltungen.
Die Auswahl des Standorts sollte deshalb auf einem Vergleich der konkret relevanten Abkommen und Zahlungsströme beruhen.
Anforderungen an die wirtschaftliche Substanz
Bei der Planung einer Holdinggesellschaft müssen gesellschaftsrechtliche Mindestanforderungen, steuerliche Ansässigkeit und besondere Substanzanforderungen getrennt betrachtet werden.
In Singapur hängt die steuerliche Ansässigkeit insbesondere davon ab, wo die tatsächliche Leitung und Kontrolle der Gesellschaft ausgeübt wird. Ein registrierter Sitz oder ein lokal ansässiger Direktor allein begründet nicht automatisch die steuerliche Ansässigkeit. Bei ausländisch beherrschten Investmentholdinggesellschaften mit passiven oder ausschließlich ausländischen Einkünften ist eine besonders sorgfältige Prüfung erforderlich.
Welche personellen und organisatorischen Ressourcen notwendig sind, richtet sich nach der Tätigkeit und den jeweils anwendbaren steuerlichen Regelungen. Eine pauschale Aussage, jede Holdinggesellschaft benötige in gleichem Umfang eigene Mitarbeiter und eigene Büroräume, wäre daher zu undifferenziert.
In den VAE wurden die früheren Melde- und Berichtspflichten nach den Economic Substance Regulations für Geschäftsjahre aufgehoben, die nach dem 31. Dezember 2022 enden. Verpflichtungen für frühere Zeiträume können weiterhin bestehen.
Davon zu unterscheiden sind die Anforderungen des Körperschaftsteuerrechts. Gesellschaften, die den Status einer Qualifying Free Zone Person nutzen möchten, müssen weiterhin eine angemessene wirtschaftliche Substanz nachweisen und die weiteren Voraussetzungen des Freizonenregimes erfüllen. Eine minimale lokale Präsenz führt daher nicht automatisch zu einer Besteuerung mit 0 %.
Für beide Standorte gilt: Die tatsächliche Unternehmensführung, die vorhandenen Ressourcen und die Dokumentation sollten zur gewählten Struktur und den angestrebten steuerlichen Ergebnissen passen.
Fazit
Singapur und die VAE bieten unterschiedliche Vorteile für internationale Holdinggesellschaften. Singapur kann insbesondere für Investoren mit einem Schwerpunkt auf Asien und entsprechenden Geschäftsbeziehungen interessant sein. Die VAE können sich für Strukturen mit Verbindungen zum Nahen Osten sowie für Investoren eignen, deren Anforderungen zu den dortigen gesellschaftsrechtlichen und steuerlichen Rahmenbedingungen passen.
Eine belastbare Entscheidung berücksichtigt mehr als den regulären Körperschaftsteuersatz. Wesentlich sind die Besteuerung von Dividenden und Veräußerungsgewinnen, die anwendbaren Doppelbesteuerungsabkommen, die Bankanforderungen, die tatsächliche Unternehmensführung und die laufenden Verwaltungskosten. Auch die steuerliche Situation der Gesellschafter in ihrem Ansässigkeitsstaat sollte einbezogen werden.
GWS unterstützt Sie dabei, beide Standorte anhand Ihrer Beteiligungsstruktur, Ihrer Geschäftsziele und Ihrer langfristigen Anforderungen zu vergleichen.
Weitere Informationen zum Gründungsprozess finden Sie auf unserer Seite zur Firmengründung in Singapur. Für eine individuelle Einschätzung Ihrer Möglichkeiten in Singapur oder den VAE steht Ihnen unser Team für eine kostenlose Beratung zur Verfügung.
Kostenlose Beratung vereinbaren